加拿大真的适合养老吗
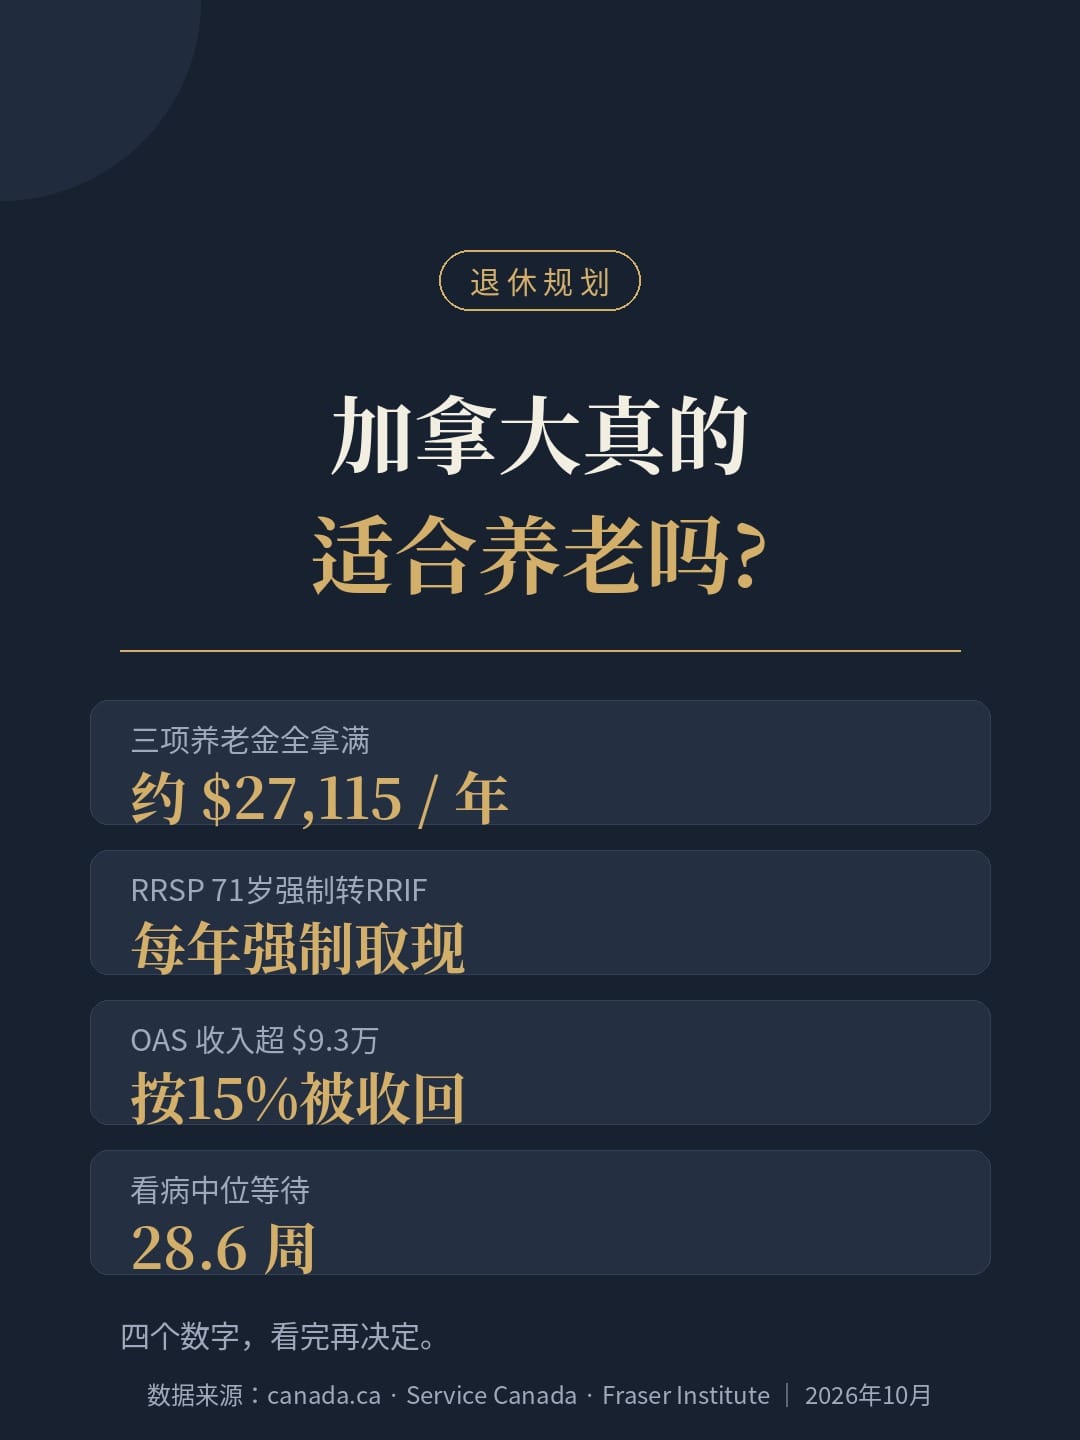
很多人觉得加拿大福利好,适合养老。把账算细一点,画面可能不太一样。
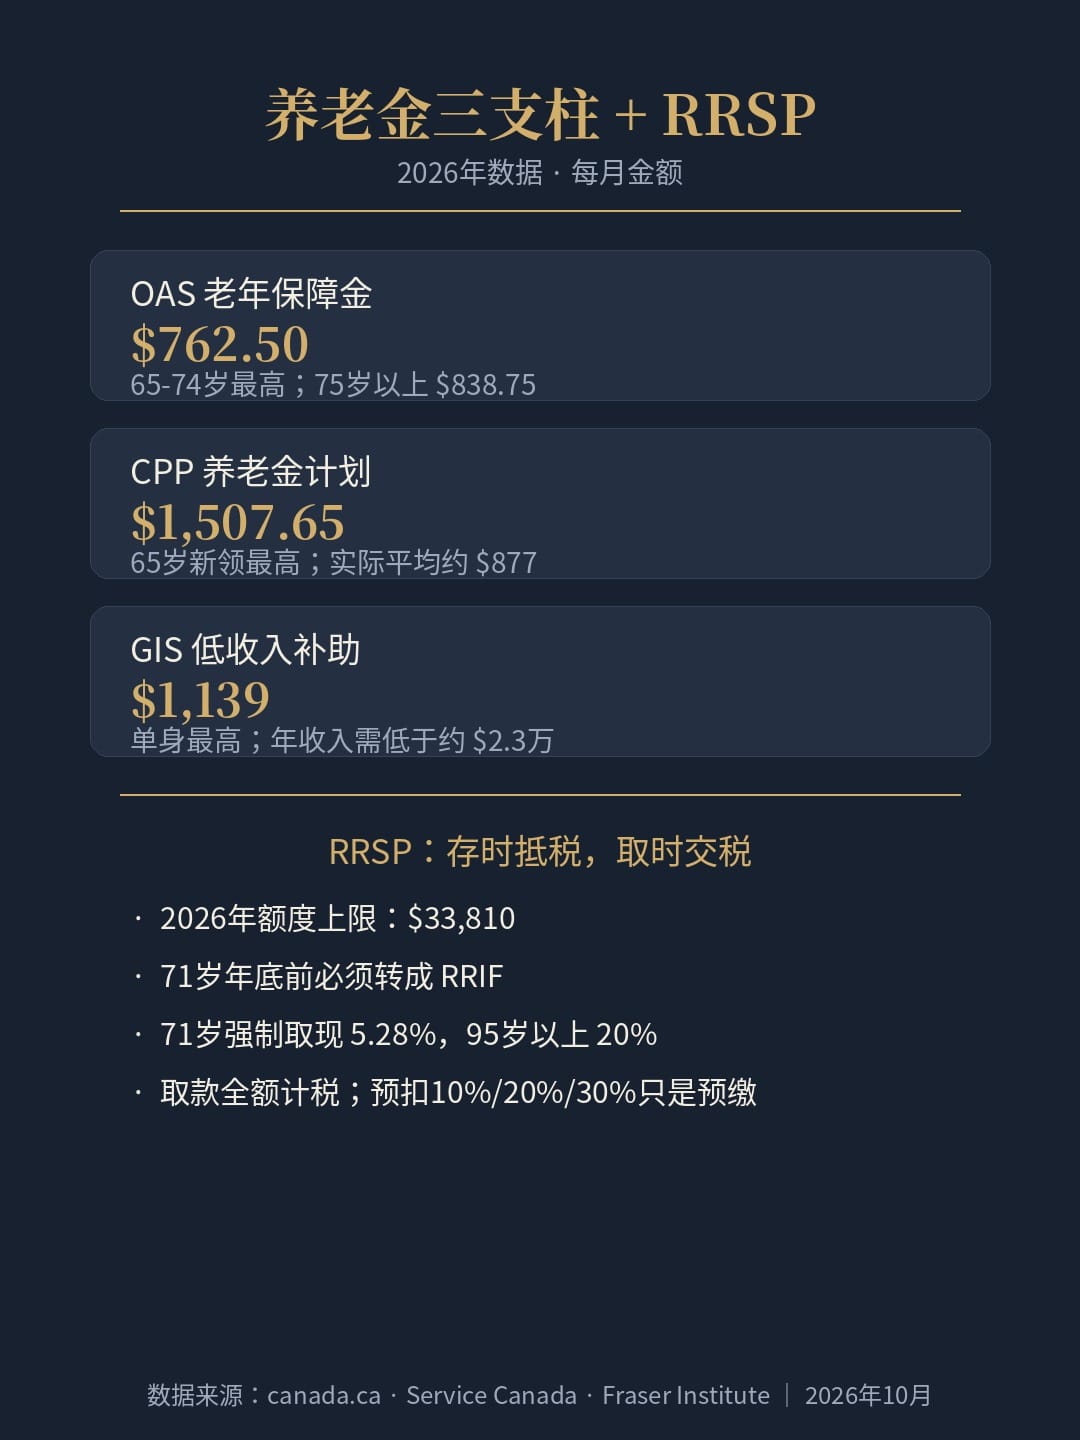
1⃣ 养老金:三支柱,但都不高
OAS(老年保障金)2026年10-12月最高每月$762.5(65-74岁),75岁以上$838.75。CPP(加拿大养老金计划)2026年65岁新领最高每月$1,507.65,实际平均只有约$877。低收入老人可领GIS,单身最高每月约$1,139。三项全拿满,一年约$27,115——在多伦多,cover房租都紧。
2⃣ RRSP:存时抵税,取时交税
2026年额度上限$33,810。71岁那年年底前必须转成RRIF,之后每年强制取现:71岁5.28%,95岁以上20%。取出来全部算当年收入交税,预扣税10%/20%/30%只是预缴,报税时多退少补。
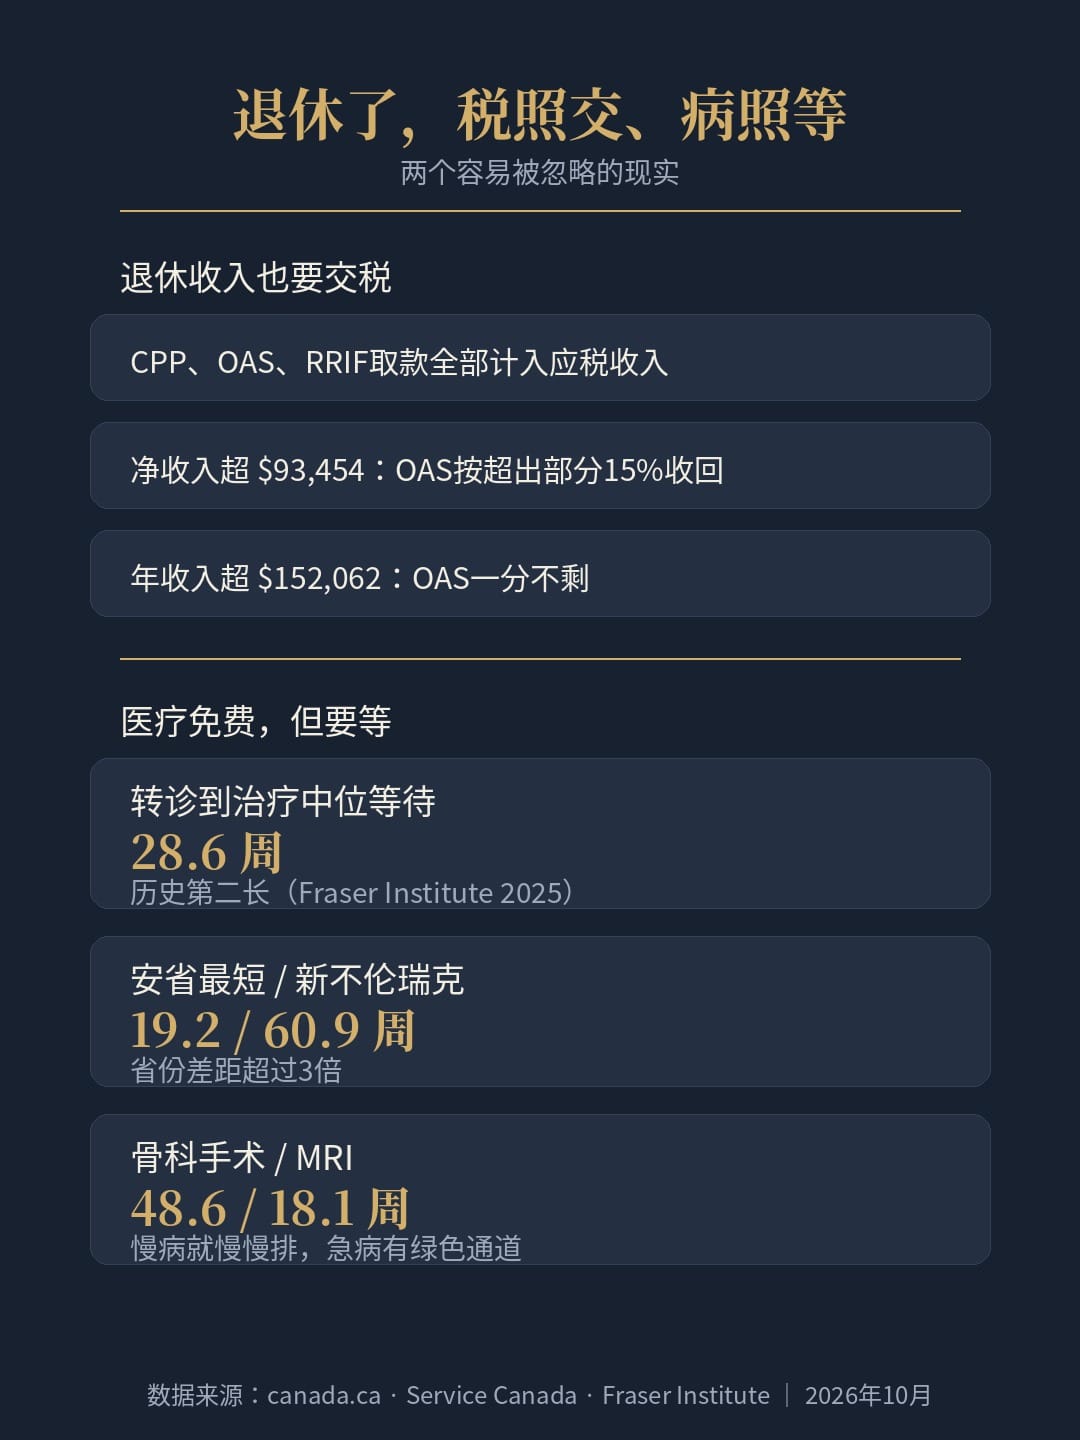
3⃣ 退休收入也要交税
CPP、OAS、RRIF取款全部计入应税收入。净收入超过$93,454(2026-27年度),OAS按超出部分15%被收回;年收入超过$152,062,OAS一分不剩。
4⃣ 医疗:免费,但要等
Fraser Institute 2025年报告:从家庭医生转诊到真正接受治疗,中位等待28.6周,历史第二长。安省最短19.2周,新不伦瑞克60.9周。骨科手术中位48.6周,MRI要等18.1周。急病有绿色通道,慢病就慢慢排。
一句话:加拿大养老,拼的不是福利,是自己的存款和健康。福利是安全网,不是摇钱树。
数据来源:canada.ca、Service Canada、Fraser Institute《Waiting Your Turn 2025》,2026年10月
#加拿大养老#退休规划#多伦多生活